Adaugă Muntenia TV ca sursă preferată pe Google
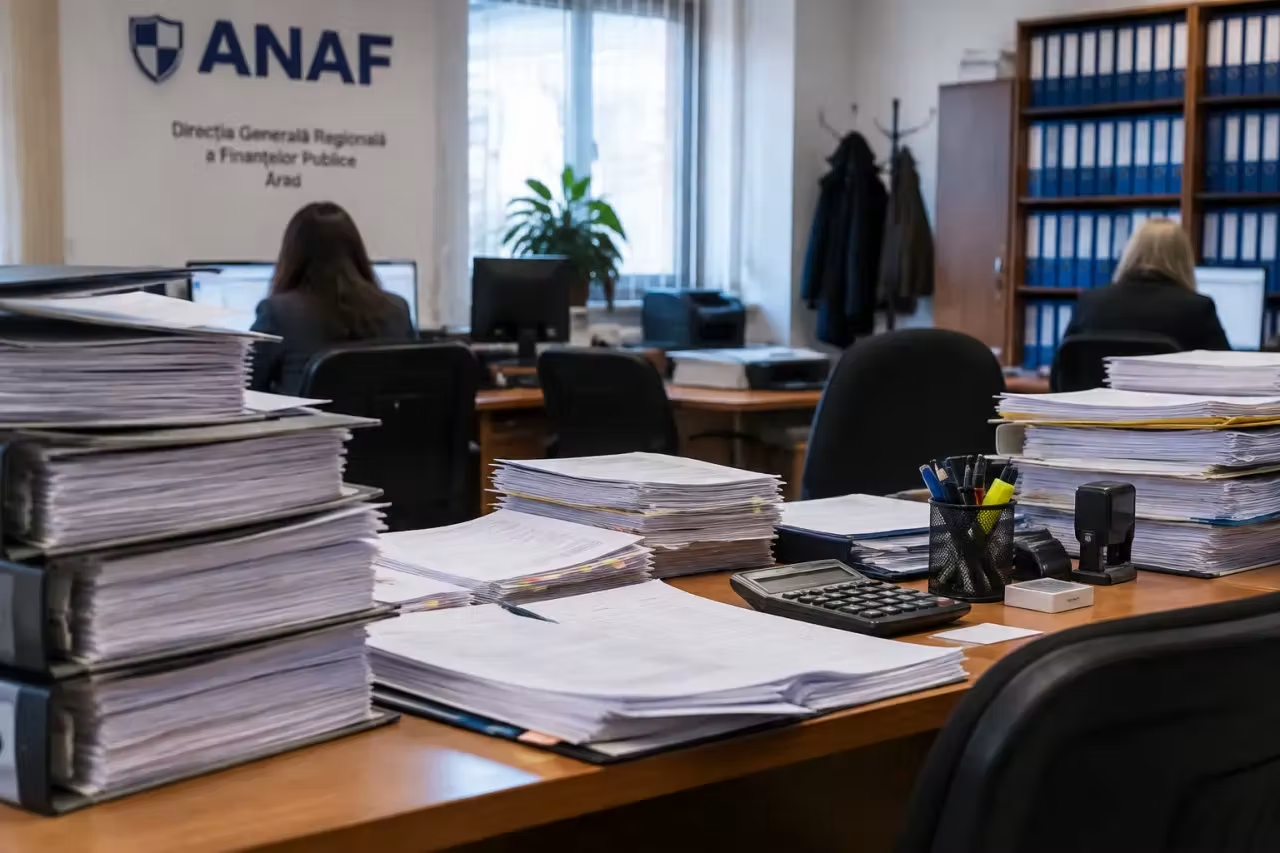
Inspectorii ANAF din Arad verifică o posibilă fraudă fiscală legată de o cerere de rambursare a TVA în valoare de 2.100.650 de lei. În centrul controlului se află două firme din București, care au același asociat unic și administrator.
Cererea vizează soldul negativ de TVA aferent lunii august 2026. Analiza de risc a arătat că 1.744.402 lei din suma solicitată provin din 16 facturi emise de cealaltă societate, care are ca obiect de activitate lucrări de construcții ale clădirilor rezidențiale și nerezidențiale, cod CAEN 4100.
Legături între cele două firme
Verificările preliminare au identificat mai multe elemente comune între societăți. Pe lângă asociatul unic și administrator, firmele folosesc aceleași servicii de contabilitate, iar datele fiscale raportate de acestea nu se corelează.
Societatea care a emis facturile nu ar fi declarat TVA colectată pentru operațiunile respective, în timp ce firma beneficiară a folosit documentele pentru deducerea TVA. Situația ridică semne de întrebare cu privire la realitatea economică a lucrărilor și la justificarea sumelor cerute de la buget.
Potrivit scenariului analizat de ANAF, firmele aflate sub control comun ar fi putut crea artificial TVA deductibilă la nivelul beneficiarului, fără declararea corespunzătoare a TVA colectate de furnizor. Ulterior, suma rezultată ar fi fost solicitată la rambursare de la bugetul de stat.
Ce verifică inspectorii fiscali
Controlul urmărește să stabilească dacă operațiunile facturate au fost efectiv realizate și dacă documentele prezentate susțin tranzacțiile. Inspectorii analizează:
- existența lucrărilor de construcții și realitatea acestora;
- resursele materiale și umane disponibile pentru executarea lucrărilor;
- documentele justificative aferente tranzacțiilor;
- circuitul financiar al sumelor;
- modul în care operațiunile au fost înregistrate și declarate fiscal;
- datele din platformele RO e-Factura și RO e-TVA, precum și informațiile din declarațiile fiscale și informative.
Prin verificarea acestor date, ANAF urmărește să stabilească dacă tranzacțiile au avut un corespondent economic real sau dacă au făcut parte dintr-un circuit creat pentru obținerea rambursării TVA.
Posibile consecințe fiscale și penale
Dreptul de deducere a TVA poate fi respins atunci când există dovezi obiective că persoana impozabilă știa sau ar fi trebuit să știe că operațiunile erau legate de o fraudă fiscală. Această regulă este prevăzută de legislația fiscală și de jurisprudența Curții de Justiție a Uniunii Europene.
În funcție de probele adunate, inspectorii analizează și aplicarea articolului 8 din Legea nr. 241/2005 pentru prevenirea și combaterea evaziunii fiscale. Prevederea se referă la obținerea fără drept de rambursări, restituiri sau compensări de la bugetul general consolidat.

