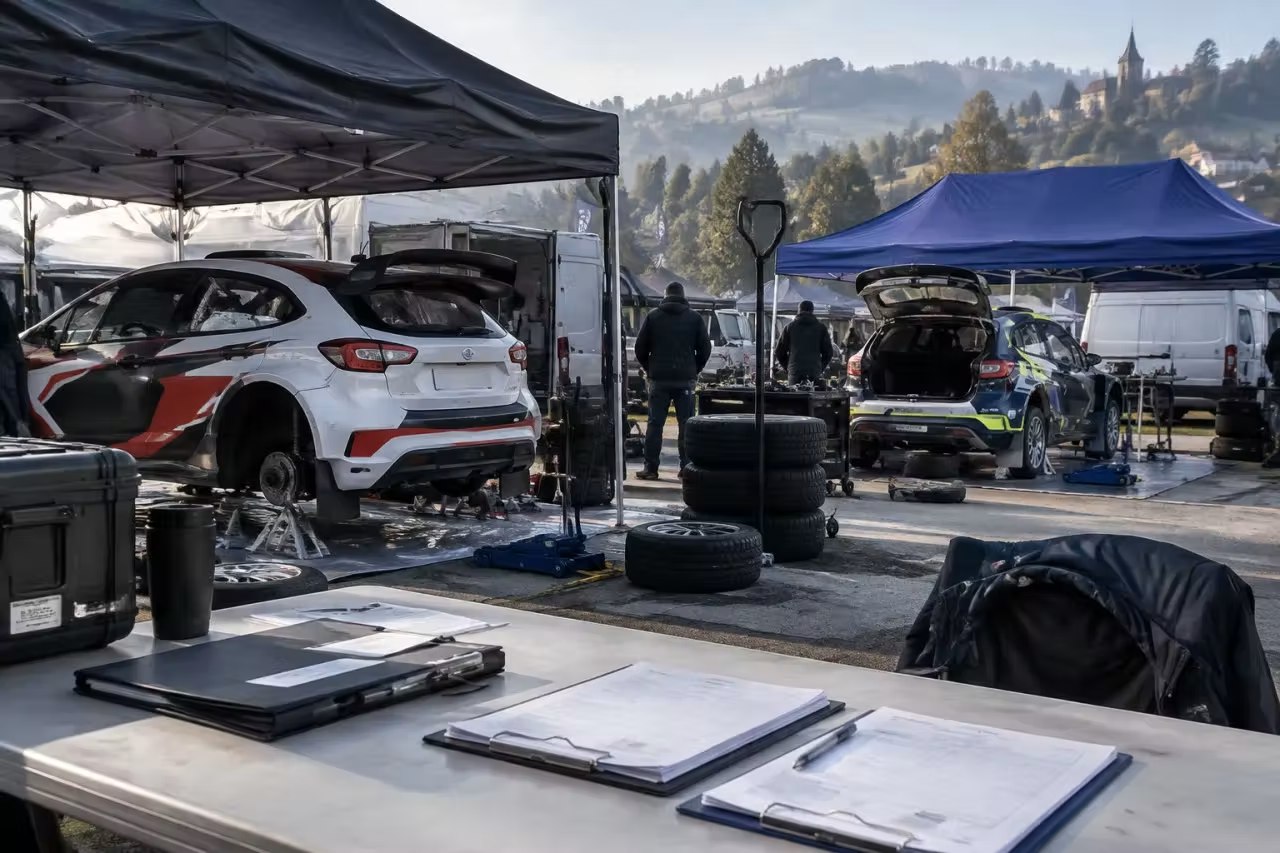
Autovehiculele folosite exclusiv în competiții sportive ar putea fi exceptate de la impozitul special aplicat mașinilor cu valoare de achiziție mai mare de 375.000 de lei. Propunerea legislativă a fost depusă la Senat marți, 3 noiembrie, și urmărește modificarea Codului fiscal.
Inițiativa vizează autoturismele omologate pentru competiții de federația sportivă de specialitate, cu condiția ca destinația lor să fie menționată în cartea de identitate a vehiculului. Măsura ar putea privi aproximativ 50-60 de autovehicule din România.
Condițiile pentru scutire
În forma actuală, impozitul special este datorat de persoanele fizice și juridice care dețin în România autoturisme a căror valoare individuală de achiziție depășește 375.000 de lei. Taxa se aplică timp de cinci ani, calculați din anul fiscal în care mașina este predată și primită, sau pentru perioada rămasă până la împlinirea celor cinci ani în cazul vehiculelor achiziționate anterior.
Proiectul propune completarea articolului 500¹ din Legea nr. 227/2015 privind Codul fiscal. Scutirea nu s-ar aplica oricărei mașini care participă ocazional la un concurs, ci doar vehiculelor care îndeplinesc cumulativ următoarele condiții:
- sunt destinate exclusiv competițiilor sportive;
- sunt omologate în acest scop de federația sportivă de specialitate;
- au înscrisă această destinație în cartea de identitate a vehiculului.
Argumentele inițiatorilor
Autorii proiectului susțin că valoarea ridicată a mașinilor de raliu nu reflectă neapărat un consum de lux, ci costurile echipamentelor tehnice și ale sistemelor de siguranță impuse de Federația Internațională de Automobilism. Vehiculele au mențiunea expresă privind destinația competițională și ajung pe drumurile publice doar în cadrul organizat al raliurilor, sub supravegherea autorităților.
Potrivit expunerii de motive, veniturile pierdute de buget ar fi reduse, deoarece categoria include doar câteva zeci de mașini la nivel național. Inițiatorii estimează că banii încasați acum prin „taxa pe lux” de la aceste autovehicule reprezintă o parte nesemnificativă din veniturile obținute din impozitarea autoturismelor scumpe.
În schimb, eliminarea taxei ar putea sprijini activitățile legate de sporturile cu motor, precum turismul, cazarea, serviciile de alimentație publică, asistența tehnică și organizarea evenimentelor. Aceste domenii generează TVA, impozite pe venit și contribuții sociale, considerate de inițiatori mai importante decât încasările provenite de la cele 50-60 de vehicule vizate.
Exemplul Tess Rally Brașov
În documentul depus la Senat se arată că menținerea impozitului ar putea descuraja participarea cluburilor și sportivilor la competiții. Inițiatorii invocă și cazul Tess Rally Brașov, eveniment care nu va mai fi organizat după 47 de ani de desfășurare neîntreruptă.
Proiectul susține că sportul cu motor contribuie la promovarea internațională a României și poate atrage turiști și investiții private. Totodată, autorii consideră că întrecerile cu tradiție fac parte din patrimoniul sportiv și cultural local și contribuie la menținerea interesului pentru competiții între generații.

